Jesteśmy częścią 
Jesteśmy częścią


Decyzja o tym, czy założyć spółkę z o.o., to jedno z ważniejszych pytań, z którymi mierzy się każdy rozwijający się przedsiębiorca. Spółka z o.o. kiedy założyć brzmi prosto, ale odpowiedź rzadko jest oczywista. W praktyce doradczej Finerto widzimy dwie grupy klientów: tych, dla których spółka z ograniczoną odpowiedzialnością okazała się strzałem w dziesiątkę i tych, […]
 Dowiedz się więcej

Wyplata pieniędzy ze spółki z o.o. to jeden z najczęściej popełnianych błędów przez właścicieli firm i jeden z najpoważniejszych w skutkach. Samo podjęcie gotówki z bankomatu firmowym kontem nie jest nielegalne, ale to, co dzieje się z tymi pieniędzmi później i jak trafiają do ksiąg, decyduje o tym, czy działasz zgodnie z prawem, czy ryzykujesz […]
Dowiedz się więcej

Zmiana biura rachunkowego w trakcie roku brzmi jak kłopot: nowe dokumenty, nowy zespół, nowa umowa, a nierzadko konieczność odtworzenia ksiąg od początku. Wielu właścicieli spółek z tego powodu zwleka do końca roku, licząc, że „jakoś się ułoży”. Problem w tym, że każdy kolejny miesiąc z nierzetelnym biurem rachunkowym to realne ryzyko: błędne deklaracje, kary finansowe, […]
Dowiedz się więcej
Obowiązki po zatwierdzeniu sprawozdania finansowego w skrócie: Po zatwierdzeniu sprawozdania finansowego spółka musi: Najważniejszy termin: 15 dni od zatwierdzenia sprawozdania finansowego. Ten artykuł rozwija temat poruszony w filmie i pokazuje nie tylko, co realnie trzeba zrobić po zatwierdzeniu sprawozdania finansowego spółki, aby nie narazić zarządu i wspólników na chaos, sankcje albo niepotrzebne koszty, ale również […]
Dowiedz się więcej
Poznaj kluczowe zasady Prawa własności przemysłowej i dowiedz się, jak chronić wynalazki, wzory użytkowe, wzory przemysłowe, znaki towarowe oraz innowacyjne projekty w przedsiębiorstwie. Praktyczne wskazówki obejmują procedury Urzędu Patentowego, strategie rejestracyjne oraz zasady wynagradzania twórców, co podkreśla, że ustawa przyznaje zdolność prawną do ochrony wynalazków.
Dowiedz się więcej
Księgowość online to kompleksowe rozwiązanie dla firm, które łączy funkcje fakturowania, ewidencji i raportowania w jednym panelu. Dzięki temu wystawianie faktur, prowadzenie księgi przychodów i rozchodów oraz rozliczanie podatków odbywa się w intuicyjnym programie, często dostępnym także jako aplikacja mobilna — czyli prowadzenie księgowości o każdej godzinie i z każdego miejsca.
Dowiedz się więcej
W dynamicznie zmieniającym się otoczeniu prawnym i gospodarczym audyt podatkowy staje się jednym z kluczowych narzędzi wspierających optymalizację podatkową w działalności gospodarczej. Przedsiębiorcy coraz częściej zdają sobie sprawę, że skuteczne zarządzanie zobowiązaniami podatkowymi to nie tylko kwestia obowiązku wobec fiskusa, ale również element strategii finansowej i zarządczej, pozwalający zmniejszyć obciążenia podatkowe w granicach obowiązującego prawa podatkowego.
Dowiedz się więcej

Bilans to jedno z najważniejszych narzędzi w świecie finansów i rachunkowości. Choć wielu osobom kojarzy się wyłącznie z księgowością, jego znaczenie wykracza daleko poza biuro rachunkowe. To właśnie bilans pozwala zajrzeć w głąb firmy i zrozumieć, jak wygląda jej sytuacja finansowa w konkretnym momencie.
Dowiedz się więcej
Nie każdy przedsiębiorca prowadzący działalność gospodarczą musi obowiązkowo rozliczać podatek od towarów i usług (VAT). Polski system podatkowy przewiduje sytuacje, w których podatnik – mimo że wykonuje działalność gospodarczą – może korzystać z prawa do zwolnienia z VAT. Co istotne, takie zwolnienie może mieć charakter podmiotowy (ze względu na limit zwolnienia) albo przedmiotowy (ze względu na rodzaj wykonywanych czynności).
Dowiedz się więcej

Księgowość to jeden z kluczowych elementów każdej firmy, zapewniający kontrolę nad finansami, przejrzystość działań i zgodność z przepisami. Dzięki niej przedsiębiorstwa mogą planować wydatki, analizować wyniki i podejmować świadome decyzje biznesowe.
Dowiedz się więcej
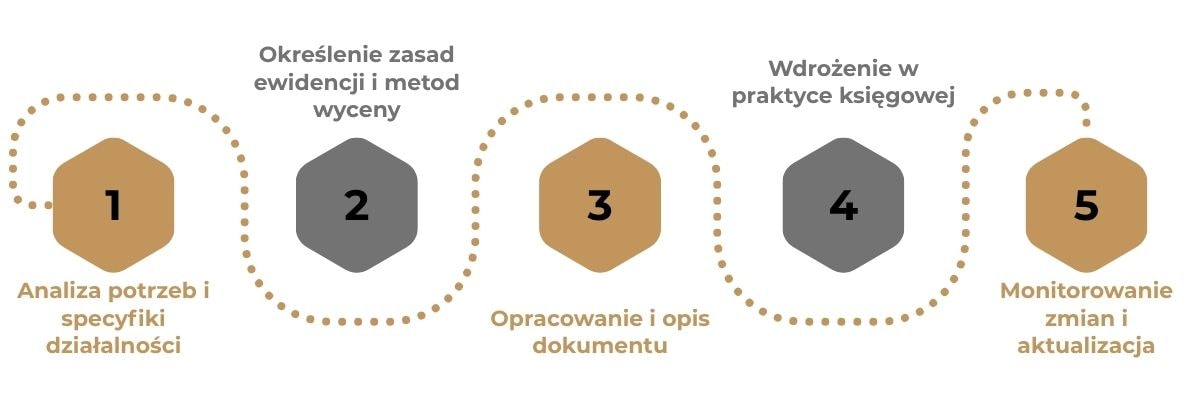
Polityka rachunkowości to fundament skutecznego zarządzania finansami i organizacji całości ksiąg rachunkowych, a także zbiór zasad prowadzenia kont ksiąg głównej i pomocniczych, które stanowią podstawę rzetelnej ewidencji. To nie tylko obowiązek wynikający z ustawy o rachunkowości, ale też zbiór przyjętych zasad klasyfikacji zdarzeń, sposobu prowadzenia ksiąg, metod wyceny aktywów i pasywów oraz zasad przetwarzania danych.
Dowiedz się więcej

Prowadzenie działalności transportowej w Polsce i w Unii Europejskiej wiąże się nie tylko z wyzwaniami logistycznymi czy operacyjnymi, ale również – a może przede wszystkim – z koniecznością prawidłowego rozliczania podatku VAT. Zasady opodatkowania usług transportowych należą do jednych z bardziej złożonych w ustawie o VAT, ponieważ zależą m.in. od miejsca rozpoczęcia i zakończenia transportu (tj. miejsca wyjazdu (nadania) i miejsca przyjazdu (przeznaczenia)), statusu nabywcy usługi (podatnik czy konsument) oraz posiadanych dokumentów.
Dowiedz się więcej

